



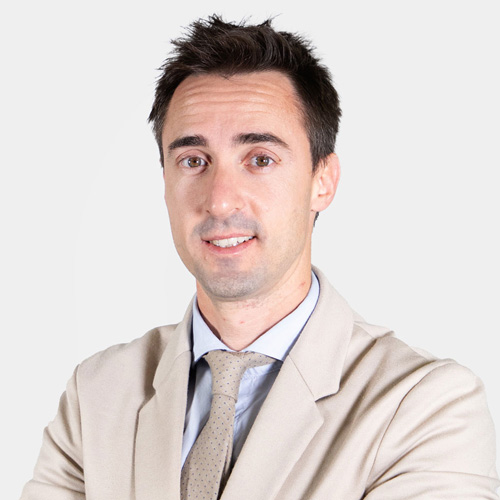
Claustro ENAE
FRANCISCO DE ASÍS GARCÍA SARABIA
Experto en Derecho Tributario
- Asesoría fiscal
- Derecho tributario
- Litigación tributaria
Trayectoria
Francisco de Asís García Sarabia es abogado y economista, especializado en Derecho Financiero y Tributario. Actualmente es socio del área de Derecho Fiscal de RCD, despacho al que se incorporó en septiembre de 2026. Su actividad profesional se centra en los procedimientos tributarios y en la defensa de los derechos y garantías de los contribuyentes.
Es Licenciado en Derecho y en Administración y Dirección de Empresas por la Universidad de Murcia, donde también cursó el Máster en Investigación Avanzada y Especializada en Derecho. Completó su formación con el Máster en Asesoría Fiscal de ENAE Business School y obtuvo el doctorado en Derecho, en el ámbito del Derecho Financiero y Tributario, con la calificación de cum laude.
A lo largo de su trayectoria ha asumido la dirección letrada de recursos ante tribunales económico-administrativos y órganos judiciales, incluidos tribunales superiores de justicia, la Audiencia Nacional, el Tribunal Supremo, el Tribunal Constitucional y el Tribunal de Justicia de la Unión Europea. Antes de incorporarse a RCD desarrolló su carrera en despachos como Garrigues y Cuatrecasas.
Es miembro investigador de la Cátedra de la Hacienda Territorial y del Observatorio de la Hacienda Territorial de la Región de Murcia, así como del Foro Profesional de Derecho y Administración y Dirección de Empresas (FORDADE). Su trayectoria también incluye la vocalía en la Asociación Universitaria para el Fomento de la Cultura Económico-Financiera de la Universidad de Murcia (ASUFI) y el asesoramiento fiscal a ASTRADE.
Compagina el ejercicio profesional con la formación especializada. Ha sido profesor asociado de Derecho Financiero y Tributario en la Universidad Católica San Antonio de Murcia y ha participado como ponente en cursos, seminarios y congresos de distintas instituciones. En ENAE Business School imparte docencia en programas de asesoría fiscal, dirección financiera y comercio internacional, vinculando el estudio de la normativa con su aplicación profesional.
- 2023. Los efectos de la falta de quietud de la Administración tributaria durante el estado de alarma a la luz de la doctrina del Tribunal Económico-Administrativo Central. Artículo publicado en la Revista Aranzadi Doctrinal, número 8. Analiza las consecuencias jurídicas de las actuaciones administrativas durante el estado de alarma, las facultades que podían ejercerse y sus efectos sobre los procedimientos tributarios. Consultar resumen y referencia bibliográfica.
- 2020. La aplicación de la reducción por irregularidad prevista en el artículo 18.2 de la Ley del Impuesto sobre la Renta de las Personas Físicas a la prima de contratación o fichaje de un deportista profesional. Capítulo del libro colectivo Derecho del deporte y del entretenimiento, publicado por Thomson Reuters Aranzadi. Estudia el tratamiento fiscal de las primas de fichaje y su diferenciación respecto de la remuneración anual del deportista. Consultar capítulo.
- 7 de noviembre de 2017. Duración, retroacción y prescripción de las actuaciones inspectoras antes y después de la Ley 34/2015. Investigación publicada en la Revista de Contabilidad y Tributación. CEF, número 416. Examina cómo la prescripción afecta al derecho de la Administración a determinar la deuda tributaria, especialmente cuando se ordena retrotraer actuaciones o ejecutar resoluciones. Leer investigación.
- 22 de julio de 2016 — defensa de la tesis. Los efectos del transcurso del tiempo para la administración en los procedimientos tributarios. Tesis doctoral defendida en la Universidad de Murcia y dirigida por Marta Marcos Cardona. Investiga las consecuencias prácticas del transcurso del tiempo en la relación jurídica entre el contribuyente y la Administración tributaria. Consultar ficha de la tesis y accesos al texto.
Máster que imparte
Fórmate con FRANCISCO DE ASÍS GARCÍA SARABIA en estos másteres de ENAE Business School.
Publicaciones destacadas
- Los efectos de la falta de quietud de la Administración tributaria durante el estado de alarma a la luz de la doctrina del Tribunal Económico-Administrativo Central (se abre en una pestaña nueva)
- La aplicación de la reducción por irregularidad prevista en el artículo 18.2 de la Ley del Impuesto sobre la Renta de las Personas Físicas a la prima de contratación o fichaje de un deportista profesional (se abre en una pestaña nueva)
- Duración, retroacción y prescripción de las actuaciones inspectoras antes y después de la Ley 34/2015 (se abre en una pestaña nueva)
- Los efectos del transcurso del tiempo para la administración en los procedimientos tributarios (se abre en una pestaña nueva)
